 Credispain Opiniones de créditos, préstamos e hipotecas online
Análisis realizado por Jorge Pascual, especialista en comparativas de productos financieros online en España. Contenido revisado y actualizado en septiembre 2026. Consulta nuestra metodología de análisis.
Los préstamos personales baratos pueden utilizarse para financiar una reforma, comprar un vehículo, afrontar estudios, cubrir un gasto extraordinario o desarrollar cualquier otro proyecto particular. Para encontrar una opción adecuada no basta con buscar una cuota reducida: también hay que comparar la TAE, las comisiones, el plazo y la cantidad total que terminarás devolviendo.
En Credispain analizamos diferentes alternativas para que puedas comparar condiciones antes de solicitar financiación. Si todavía no tienes claro qué modalidad necesitas, consulta primero nuestra guía general de préstamos online fiables. Para necesidades pequeñas y de corta duración, quizá resulte más apropiado revisar los microcréditos online.
Los préstamos personales suelen ofrecer cantidades y plazos superiores a los minicréditos, pero también implican un compromiso financiero más prolongado. Antes de contratar, calcula una cuota que puedas asumir con estabilidad y comprueba que el producto no exige vinculaciones o servicios adicionales que encarezcan la operación.
Índice de Contenidos
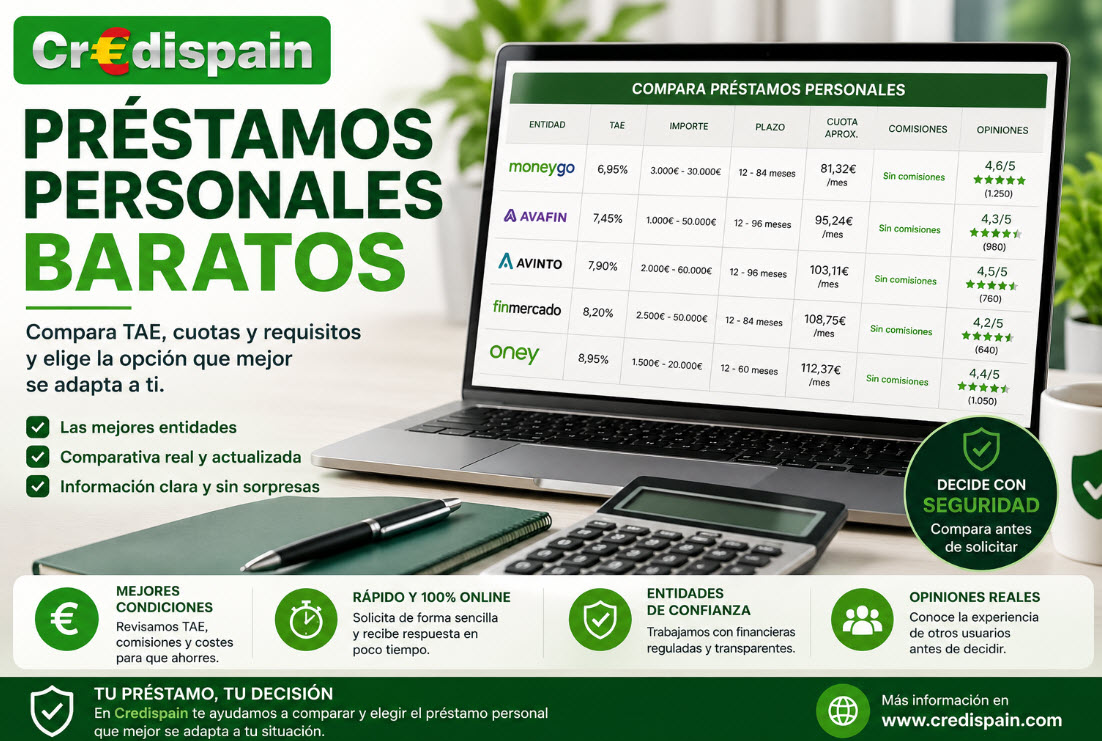
Compara préstamos personales baratos
Consulta en la tabla las principales características de las opciones disponibles. Compara el importe que puedes solicitar, la TAE, el plazo de devolución, la cuota estimada, las comisiones y los requisitos exigidos por cada entidad.
Nota: Algunos enlaces pueden ser de afiliación. Esto no influye en nuestras evaluaciones ni en el orden de los productos analizados. Más información en nuestro aviso de afiliación.
¿Qué hace que un préstamo personal sea realmente barato?
Un préstamo barato no es únicamente el que anuncia un interés reducido. Para saber cuánto te costará realmente debes valorar todos los conceptos incluidos en la operación y compararlos con el importe recibido.
TAE competitiva
Incluye el interés y determinados gastos, por lo que permite comparar ofertas de características similares.
Pocas comisiones
Revisa los posibles gastos de apertura, estudio, intermediación y amortización anticipada.
Plazo equilibrado
Una cuota cómoda debe combinarse con un plazo que no eleve demasiado el coste final.
Sin vinculación costosa
Comprueba si el tipo anunciado exige nómina, seguros, tarjetas u otros productos adicionales.
Consejo Credispain: compara siempre el importe total a devolver. Dos préstamos con la misma cantidad y cuota pueden tener costes finales diferentes debido al plazo, las comisiones o los servicios vinculados.
¿Qué es un préstamo personal?
Un préstamo personal es un contrato mediante el cual una entidad entrega una cantidad de dinero al solicitante, que se compromete a devolverla junto con los intereses y gastos acordados. El pago suele dividirse en cuotas periódicas durante un plazo determinado.
Se denomina personal porque la concesión se basa principalmente en la solvencia y en la capacidad de pago del titular. A diferencia de un préstamo hipotecario, normalmente no se aporta un inmueble como garantía específica, aunque el prestatario responde de la deuda con su patrimonio presente y futuro.
Los préstamos personales pueden contratarse en bancos, establecimientos financieros, plataformas digitales y entidades especializadas. Muchos se tramitan completamente por Internet, por lo que forman parte de la oferta de préstamos online.
¿Para qué se puede solicitar un préstamo personal?
Esta financiación puede utilizarse para diferentes finalidades particulares. Las más habituales son:
- Comprar un coche nuevo o de segunda mano.
- Realizar reformas en la vivienda.
- Financiar estudios o formación profesional.
- Adquirir muebles, electrodomésticos o equipamiento.
- Organizar una celebración o un viaje.
- Afrontar gastos médicos o familiares.
- Agrupar o sustituir deudas anteriores.
La entidad puede preguntar para qué necesitas el dinero y solicitar documentación relacionada con la operación. En algunos préstamos finalistas, como los destinados a vehículos o reformas, las condiciones pueden variar según el uso declarado.
Cómo comparar préstamos personales baratos
Compara la TAE, no solo el TIN
El TIN indica el porcentaje de interés aplicado al capital prestado, pero no refleja por sí solo todos los costes de la operación. La TAE incorpora el interés, la frecuencia de las cuotas y determinados gastos, por lo que resulta más útil para comparar productos similares.
Una oferta con un TIN bajo puede dejar de ser competitiva si incluye una comisión de apertura elevada o exige contratar servicios adicionales. Por eso debes revisar conjuntamente la TAE y el importe total que devolverás.
Revisa el coste total del préstamo
El coste total es la diferencia entre el dinero recibido y todo lo que pagarás durante la vida del contrato. Incluye los intereses, las comisiones y los costes vinculados que sean obligatorios para acceder a la oferta.
Por ejemplo, si solicitas 10.000 € y terminas abonando 11.800 €, el coste de la financiación será de 1.800 €. Este dato permite valorar de forma práctica cuánto estás pagando por disponer del dinero.
Analiza el importe y la cuota
Solicita únicamente la cantidad que necesites. Cuanto mayor sea el capital, más intereses tendrás que abonar, incluso aunque el porcentaje aplicado sea el mismo.
La cuota debe encajar en tu presupuesto mensual sin impedirte afrontar la vivienda, los suministros, la alimentación, otros créditos y un margen para gastos imprevistos. Una mensualidad demasiado ajustada aumenta el riesgo de retrasos.
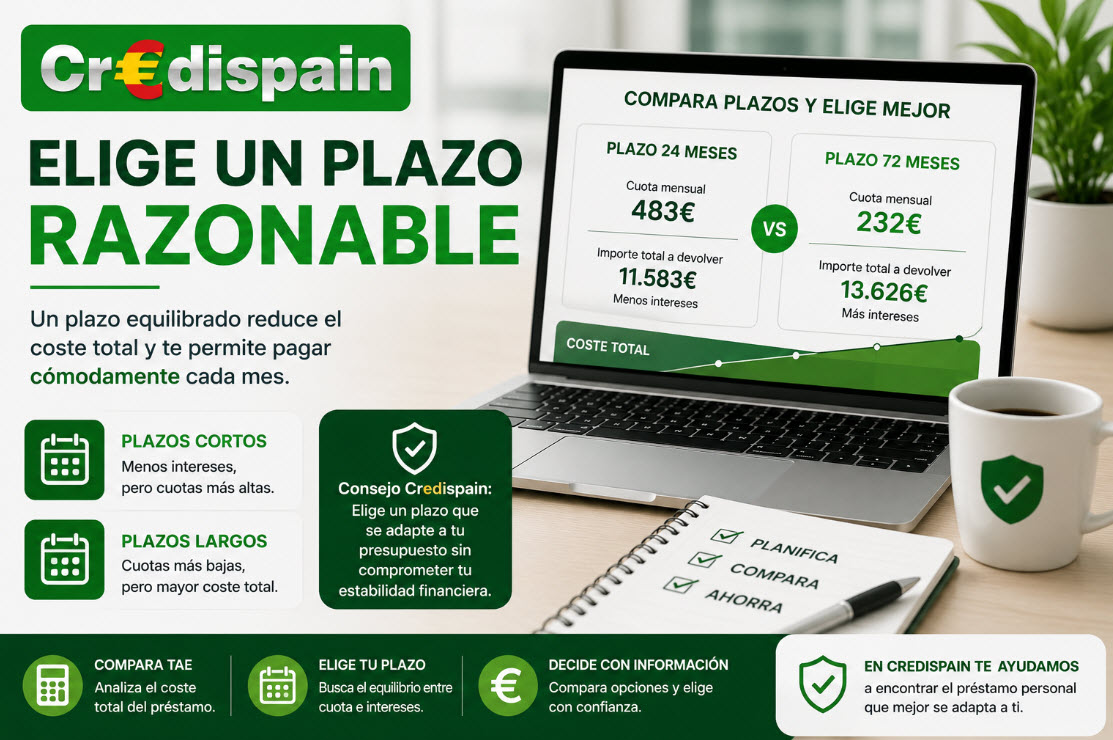
Elige un plazo razonable
Los plazos largos reducen la cuota mensual, pero mantienen la deuda activa durante más tiempo y suelen elevar el coste total. Los plazos breves permiten pagar menos intereses, aunque exigen cuotas superiores.
La mejor duración no es necesariamente la más corta ni la más larga, sino aquella que permite asumir los pagos sin prolongar innecesariamente la financiación.
Comprueba las comisiones
Los préstamos personales pueden incluir diferentes gastos:
- Comisión de apertura: se cobra al formalizar la operación.
- Comisión de estudio: remunera el análisis de la solicitud, cuando se aplica.
- Intermediación: puede aparecer cuando participa un mediador financiero.
- Amortización anticipada: puede aplicarse si devuelves el préstamo antes de tiempo.
- Reclamación de impagos: puede cobrarse cuando una cuota queda pendiente, según las condiciones contractuales.
Para encontrar préstamos personales sin comisiones, confirma que la ausencia de gastos no esté condicionada a contratar productos que también tengan un coste.
Valora la vinculación exigida
Algunas entidades ofrecen un interés bonificado si domicilias la nómina, utilizas una tarjeta, contratas un seguro o mantienes determinados productos. Estas condiciones pueden reducir el tipo nominal, pero no siempre abaratan el conjunto de la operación.
Calcula cuánto cuestan los servicios vinculados durante todo el plazo. Una bonificación pequeña puede no compensar el pago de un seguro o una cuenta con comisiones.
Requisitos habituales para conseguir un préstamo personal
Cada entidad establece sus propios criterios de aprobación, pero habitualmente se solicita:
- Ser mayor de edad.
- Residir legalmente en España.
- Presentar DNI o NIE en vigor.
- Disponer de una cuenta bancaria a nombre del solicitante.
- Acreditar ingresos periódicos y suficientes.
- No tener un nivel de endeudamiento excesivo.
- Superar el análisis interno de solvencia.
La entidad puede solicitar nóminas, declaraciones fiscales, extractos bancarios o justificantes de otros ingresos. Quienes trabajan por cuenta propia pueden consultar las opciones específicas de préstamos para autónomos.
Cuando no existe una nómina convencional, algunas empresas aceptan pensiones, prestaciones o ingresos profesionales. En nuestra guía de préstamos sin nómina explicamos qué fuentes de ingresos pueden valorarse.
¿Se pueden conseguir préstamos personales con ASNEF?
Estar incluido en ASNEF dificulta la aprobación de un préstamo personal, especialmente cuando se solicitan cantidades elevadas. Las entidades pueden considerar que existe un mayor riesgo de impago y rechazar la operación o aplicar condiciones más restrictivas.
Algunos proveedores estudian casos con incidencias de menor cuantía, pero normalmente analizan el origen de la deuda, su antigüedad y los ingresos actuales. Consulta nuestra comparativa de préstamos con ASNEF antes de presentar una solicitud.
También puedes revisar contenidos concretos como las opiniones sobre QuéBueno, el análisis de Wandoo y sus condiciones con ASNEF o las opiniones sobre Crediclaro.
¿Cuánto dinero se puede solicitar?
El importe disponible depende de la entidad, los ingresos, la estabilidad laboral, las deudas existentes y la finalidad de la financiación. Los préstamos personales suelen cubrir importes medios o altos, mientras que los microcréditos online se orientan a pequeñas cantidades y plazos cortos.
Los clientes que ya trabajan con un banco pueden recibir ofertas preconcedidas, aunque esto no garantiza que sean las más económicas. Antes de aceptar una propuesta desde la aplicación bancaria, compárala con otras alternativas.
¿Cuánto tardan en aprobar un préstamo personal?
La respuesta puede llegar el mismo día o demorarse varios días, dependiendo del importe, la documentación y el sistema de evaluación. Una preaprobación automática no equivale siempre a una aprobación definitiva.
La entidad puede necesitar comprobar los ingresos, validar la identidad o solicitar información adicional. Si la prioridad es la rapidez, revisa también nuestra selección de préstamos rápidos online, teniendo en cuenta que una respuesta veloz no sustituye la comparación del coste.
Préstamo personal bancario o entidad online
Los bancos tradicionales pueden ofrecer condiciones competitivas a clientes vinculados, especialmente si tienen nómina, antigüedad y buen historial de pago. Sin embargo, algunas ofertas requieren domiciliar ingresos o contratar productos adicionales.
Las entidades online suelen agilizar la solicitud y permiten enviar la documentación a distancia. Sus condiciones pueden ser competitivas, pero varían mucho según el perfil del cliente y el proveedor.
Para conocer ejemplos concretos puedes consultar:
- Las condiciones del Crédito Proyecto de Cofidis.
- Las opiniones sobre Movistar Money.
- El análisis de los préstamos de TF Bank.
- Las opiniones sobre Lea Bank.
- La revisión de los préstamos personales de Lendora.
¿Conviene contratar un seguro de protección de pagos?
Algunos préstamos incorporan o recomiendan un seguro para cubrir determinadas situaciones, como incapacidad temporal, desempleo o fallecimiento. La utilidad de la póliza depende de sus coberturas, exclusiones, carencias y coste.
Comprueba si el seguro es obligatorio para obtener el interés anunciado. Si es opcional, compara la oferta con y sin póliza y revisa cuánto pagarás durante todo el contrato.
Amortización anticipada: cómo reducir intereses
La amortización anticipada permite devolver parte o todo el capital antes de la fecha acordada. Al reducir la deuda pendiente, también disminuyen los intereses futuros, aunque la entidad puede aplicar una compensación dentro de los límites previstos en el contrato y la normativa aplicable.
Cuando realices una amortización parcial, normalmente podrás elegir entre reducir la cuota o acortar el plazo. Disminuir el plazo suele generar un ahorro mayor de intereses, mientras que bajar la cuota mejora la liquidez mensual.
Qué ocurre si no puedes pagar el préstamo
El impago puede generar intereses de demora, costes de reclamación y acciones de recobro. También podría afectar a futuras solicitudes de financiación y provocar la inclusión en ficheros de solvencia si se cumplen los requisitos correspondientes.
Si prevés dificultades, contacta con la entidad antes del vencimiento. Puede ser posible negociar un cambio de fecha, una carencia temporal o una modificación del calendario, aunque estas soluciones pueden incrementar el coste.
Cuando existen varias deudas, valora con prudencia la reunificación de deudas. Agrupar pagos puede reducir la cuota mensual, pero suele ampliar el plazo y no implica necesariamente pagar menos.
Errores que debes evitar al contratar
- Elegir únicamente por la cuota mensual.
- No comparar la TAE y el coste total.
- Solicitar más dinero del necesario.
- Aceptar un plazo excesivamente largo.
- No calcular el coste de los seguros y productos vinculados.
- Firmar sin leer las condiciones de amortización anticipada.
- Utilizar un préstamo para cubrir de forma recurrente gastos ordinarios.
- Contratar otra deuda para pagar cuotas anteriores sin analizar alternativas.
Cómo elegir el mejor préstamo personal
El mejor préstamo personal será el que cubra la cantidad que necesitas con una cuota asumible y el menor coste total posible. Para seleccionarlo:
- Define la finalidad y el importe exacto.
- Calcula cuánto puedes pagar cada mes.
- Compara ofertas con cantidades y plazos equivalentes.
- Revisa la TAE, las comisiones y la vinculación.
- Comprueba el importe total a devolver.
- Lee las condiciones de cancelación e impago.
- Verifica la identidad de la entidad antes de enviar documentación.
Credispain te ayuda a comparar préstamos, condiciones y opiniones de diferentes proveedores. Utiliza esta información como orientación y confirma siempre los datos definitivos directamente con la entidad antes de contratar.
Cómo analizamos los créditos personales
En Credispain evaluamos los productos financieros utilizando criterios objetivos basados en el coste total del crédito, las condiciones del préstamo, la transparencia de la entidad y la experiencia de los usuarios.
Nuestro análisis incluye:
- Coste total del crédito (TAE y comisiones)
- Plazos de devolución y flexibilidad
- Requisitos de aprobación
- Opiniones y reputación de la entidad
- Transparencia de condiciones
Puedes consultar todos los criterios en nuestra página cómo analizamos productos financieros
Preguntas frecuentes sobre préstamos personales baratos
Es una financiación mediante la cual una entidad entrega una cantidad de dinero que debe devolverse en cuotas, junto con los intereses y gastos acordados. La aprobación depende principalmente de la solvencia del solicitante.
Compara ofertas con el mismo importe y plazo, revisando la TAE, las comisiones, la vinculación y el importe total a devolver. No te fijes únicamente en el interés nominal o en la cuota mensual.
El TIN refleja el interés aplicado al capital. La TAE incorpora el interés, la frecuencia de los pagos y determinados gastos, por lo que permite comparar mejor ofertas similares.
Sí, algunas entidades no aplican comisión de apertura o estudio. No obstante, debes comprobar si la oferta exige contratar seguros, cuentas, tarjetas u otros productos con coste.
Habitualmente se requiere DNI o NIE, una cuenta bancaria, justificantes de ingresos, información laboral y, en algunos casos, extractos bancarios o documentación sobre la finalidad del préstamo.
Algunas entidades aceptan pensiones, prestaciones, rentas o ingresos de autónomos. En cualquier caso, normalmente será necesario demostrar capacidad suficiente para devolver la financiación.
Estar en ASNEF dificulta la aprobación, especialmente para importes elevados. Algunas entidades estudian determinados casos, pero analizan el importe de la deuda, su origen y los ingresos actuales.
Depende de la oferta de cada entidad y de la solvencia del solicitante. Los ingresos, las deudas existentes, la estabilidad laboral y el plazo influyen en el importe máximo aprobado.
Puede tardar desde unas horas hasta varios días. El tiempo depende de la entidad, la cantidad solicitada, la documentación y la necesidad de realizar comprobaciones adicionales.
No necesariamente. Una cuota baja puede deberse a un plazo más largo, lo que normalmente aumenta el total de intereses pagados.
Es un gasto que algunas entidades cobran al formalizar el préstamo. Puede ser un porcentaje del capital o una cantidad fija y debe incluirse al valorar el coste de la operación.
Generalmente sí, mediante una amortización parcial o total. El contrato puede contemplar una compensación por reembolso anticipado, por lo que conviene revisar sus condiciones.
No en todos los préstamos. Algunas ofertas condicionan la bonificación del interés a la contratación de una póliza. Comprueba el coste y las coberturas antes de aceptarla.
Pueden aplicarse intereses de demora y gastos de reclamación, además de iniciarse gestiones de recobro. Contacta con la entidad cuanto antes si prevés que no podrás pagar.
No. Credispain ofrece información, comparativas y análisis. La concesión, las condiciones y la aprobación dependen de la entidad financiera elegida.
Contenido revisado por Jorge Pascual, especialista en análisis de créditos personales y productos financieros online. Información actualizada a septiembre 2026.